不動産取得税とは、土地や住宅など不動産の所有権を取得したときに、その不動産の所在する都道府県が課する税金が不動産取得税にあたります。
また、その所得原因が売買・交換・贈与・建築等のいずれかであっても課税されます。
但し、相続による所得については課税されないものとなっています。
○税額計算式
不動産の価格(固定資産税評価額)×税率=税額
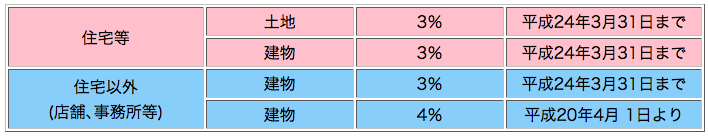
不動産の価格は前回説明した登録免許税で出てきた固定資産税台帳に登録された価格です。 また、不動産取得税の基本は4%ですが、以下のように軽減されます。
宅地評価土地の所得が平成21年3月31日までに間に行われた場合の不動産所得税の課税標準については、固定資産税評価額の2分の1相当の額とする特例措置が認められています。
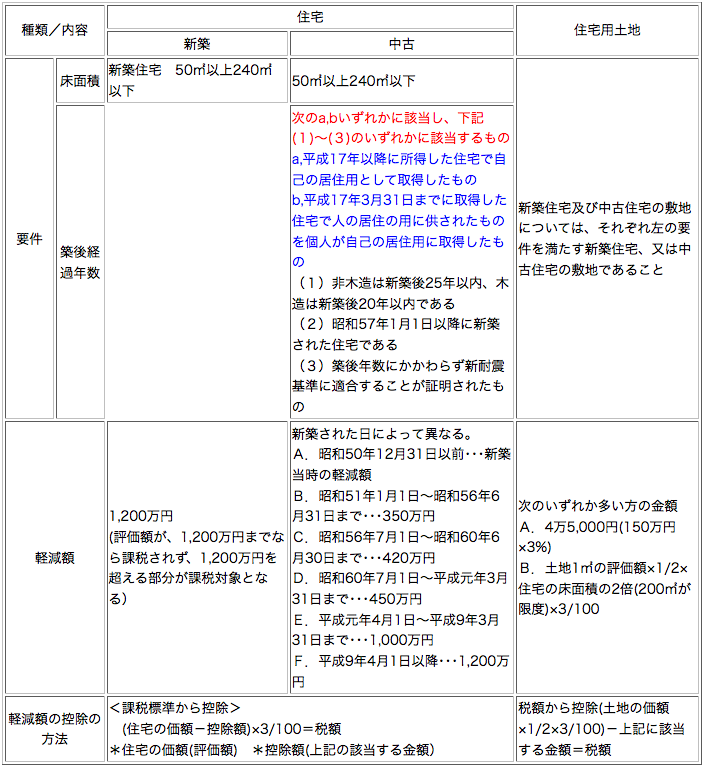
○住宅や住宅用土地の軽減措置