土地や建物を取得すると、自分の所有権を第3者にもわかるように保存登記や移転登記を行います。 基本的には、保存・移転の登記は司法書士に依頼するというのが一般てきなので、納税をしたという感覚はあまりないと思います。 しかし、登記のときには必ず税金を納めなければなりません。ここに発生する税金が登録免許税なのです。
○税額の計算方法
不動産の価格(固定資産税評価額)×税率=税額
上記計算方法で税額を計算することができます。
ここでポイントになるのが不動産の価格(固定資産税評価額)です。固定資産税評価額とは、 土地の売買代金とは違い、固定資産課税台帳に登録された価格をいいます。 基本的に、市区町村の役場で税務課で申請すると発行してくれます。
○登録免許税税率
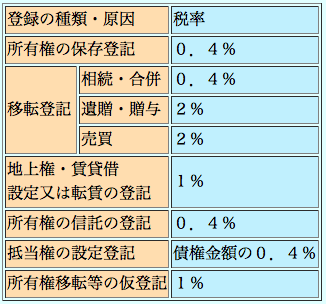
左の表の通り登記はその目的内容によって税率が異なります。尚、売買・所有権の信託の登記に関しては 平成18年1日~平成20年3月31日までの間土地に関する登記は、税率が軽減されます。
売買の税率
2%→1%に軽減
所有権の信託の登記の税率
0.4%→0.2%に軽減
○住宅税率の減税
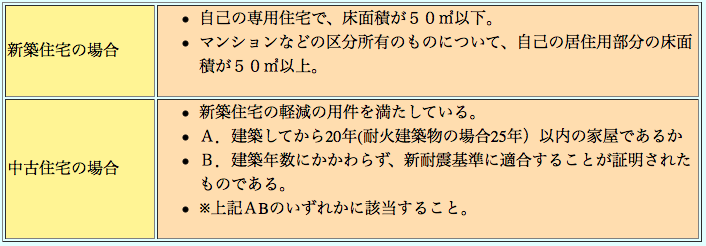
○上記の用件のほか新築住宅・中古住宅ともに
●個人が平成21年3月31日までに新築または取得した。自分が住むための住宅である。
●新築または所得後1年以内に登記をうけたものである。
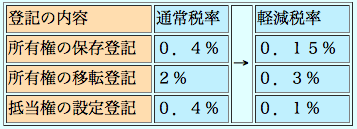
以上の用件を満たしたものに限り左の図のように軽減されます。
尚、この軽減税率は住宅についてのみとなります。
軽減を受けるためには、市区町村長が発行する住宅用家屋証明書が必要です。